7. 8. 2026
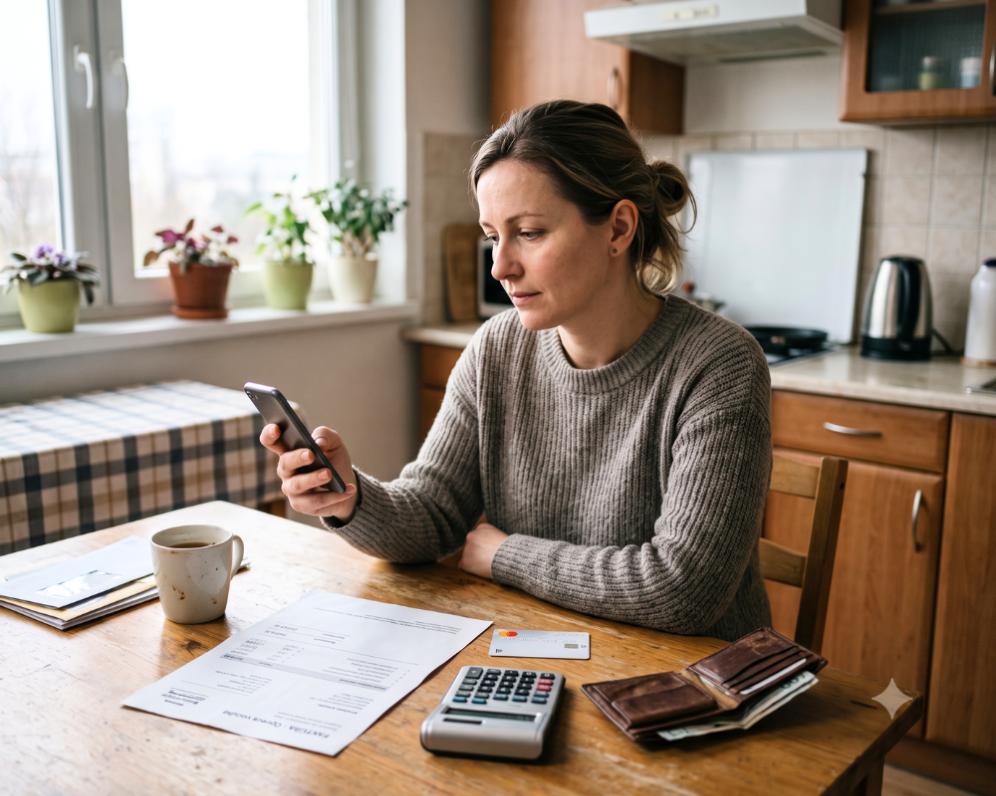
Predstavte si situáciu: na účte máte len pár desiatok eur, no zrazu príde nečakaný výdavok, ktorý presahuje vaše aktuálne prostriedky. V takej chvíli môže byť kontokorent riešením, ktoré vám umožní vyhnúť sa nepríjemnostiam. Ide o špecifický typ krátkodobého úveru, ktorý vám banka sprístupní priamo na vašom bežnom účte. Poďme sa spoločne pozrieť na to, ako funguje a kedy sa oplatí ho využiť.
Kontokorent: Čo to je a ako funguje?
Kontokorent je flexibilný finančný nástroj priamo prepojený s vaším bežným bankovým účtom. Umožňuje vám prečerpať účet do mínusu, avšak len do vopred stanoveného limitu. Ak na platbu nemáte dostatok vlastných prostriedkov, s aktivovaným kontokorentom banka platbu povolí. Nejde o darované peniaze, ale o krátkodobý úver. Aktivuje sa v momente, keď miniete svoje vlastné prostriedky. Úrok sa počíta len z reálne prečerpanej čiastky, nie z celého schváleného limitu. Čím dlhšie ste v mínuse, tým vyššie budú úrokové náklady. Preto je kľúčové poznať podmienky svojej banky.
Výšku úverového limitu určuje banka individuálne. Pri schvaľovaní zohľadňuje faktory ako výška a pravidelnosť vášho príjmu, úverová história či existujúce záväzky. Niektorým klientom môže byť kontokorent ponúknutý automaticky, iní oň musia požiadať. Ak banka schváli limit napríklad 800 eur, znamená to, že váš účet môže klesnúť maximálne na mínus 800 eur. Tento limit predstavuje sumu, ktorú si môžete požičať, nie vaše vlastné peniaze navyše. Pred aktiváciou si overte všetky poplatky a úroky spojené s kontokorentom.
Kedy je kontokorent užitočný a kedy sa mu radšej vyhnúť?
Kontokorent sa vyznačuje automatickým splácaním. Ak ste v mínuse a príde vám výplata, dlh sa automaticky vyrovná. Po splatení sa limit opäť uvoľní, čo umožňuje jeho opakované využitie. Táto jednoduchosť je však zradná, ak sa do mínusu dostávate pravidelne každý mesiac. Kontokorent sa vtedy stáva drahým spôsobom financovania bežných výdavkov a signalizuje, že vaše výdavky dlhodobo prevyšujú príjmy. V takom prípade je nevyhnutné prehodnotiť svoje hospodárenie a hľadať udržateľnejšie finančné riešenia.
Je dôležité si uvedomiť, že kontokorent nie je finančná rezerva. Skutočná rezerva by mala byť tvorená vlastnými úsporami, odloženými pre nečakané udalosti. Kontokorent je vhodný len na krátkodobé preklenutie náhleho nedostatku peňazí, napríklad pri nečakanom účte tesne pred výplatou, keď viete, že dlh okamžite vyrovnáte. Pre dlhodobé financovanie je kontokorent nevýhodný a môže viesť k zbytočným nákladom. Používajte ho preto s rozvahou a len v skutočne nevyhnutných situáciách.
Kontokorent verzus iné úverové produkty
Kontokorent sa často porovnáva s kreditnou kartou, hoci fungujú odlišne. Kontokorent je priamo spojený s vaším bežným účtom a aktivuje sa po minutí vlastných peňazí. Kreditná karta má vlastný úverový rámec a často ponúka bezúročné obdobie, počas ktorého môžete úver splatiť bez úrokov, ak splníte podmienky. Pri kontokorente sa úrok zvyčajne počíta od prvého dňa čerpania bankových prostriedkov.
Taktiež sa kontokorent líši od spotrebného úveru, ktorý je určený na konkrétnu sumu a má pevne stanovený splátkový kalendár. Kontokorent je flexibilnejší a vhodný na krátkodobé preklenutie nedostatku peňazí, zatiaľ čo spotrebný úver je lepší pre dlhodobejšie financovanie väčších potrieb. Ak potrebujete peniaze na dlhšie obdobie, vždy porovnajte náklady kontokorentu s inými úverovými produktmi, aby ste si vybrali to najvýhodnejšie riešenie pre vašu situáciu.
Dôležité súvislosti a zodpovedné používanie kontokorentu
Je dôležité rozlišovať medzi povoleným a nepovoleným prečerpaním. Povolené prečerpanie je kontokorent s dohodnutým limitom. Ak tento limit prekročíte alebo sa dostanete do mínusu bez aktívneho kontokorentu, ide o nepovolené prečerpanie. To môže byť spojené s dodatočnými poplatkami a banka môže požadovať okamžité vyrovnanie. Nepovolený mínus môže vzniknúť aj pri zaúčtovaní poplatku, ak nemáte na účte dostatok prostriedkov. Vždy si skontrolujte zostatok na účte.
Kontokorent je úverový produkt, a preto môže ovplyvniť vašu schopnosť získať iné úvery, napríklad hypotéku. Banka pri posudzovaní žiadosti zohľadňuje všetky existujúce záväzky, vrátane kontokorentu. Pozornosť môže vzbudiť najmä vysoký limit alebo pravidelné čerpanie. Ak kontokorent už nepotrebujete, môžete požiadať banku o jeho zrušenie alebo zníženie limitu. Najskôr však musíte vyrovnať prípadný dlh. Zrušenie je užitočné pre ľudí, ktorí chcú lepšie strážiť svoje financie.
Kontokorent môže byť užitočným nástrojom pre krátkodobé finančné výkyvy, ak ho používate s rozvahou. Nie je to však náhrada za finančnú rezervu ani riešenie pre dlhodobé finančné problémy. Ak si nie ste istí, či je kontokorent pre vás vhodný, alebo hľadáte spôsoby, ako efektívnejšie spravovať svoje financie, neváhajte sa obrátiť na odborníka. Rád vám poskytnem individuálnu konzultáciu a pomôžem nájsť najlepšie riešenia pre vašu situáciu. Využite kontakty na našom webe a dohodnite si stretnutie.
Autor: Lukáš Kiráľ
krátký text o mně