14. 10. 2026
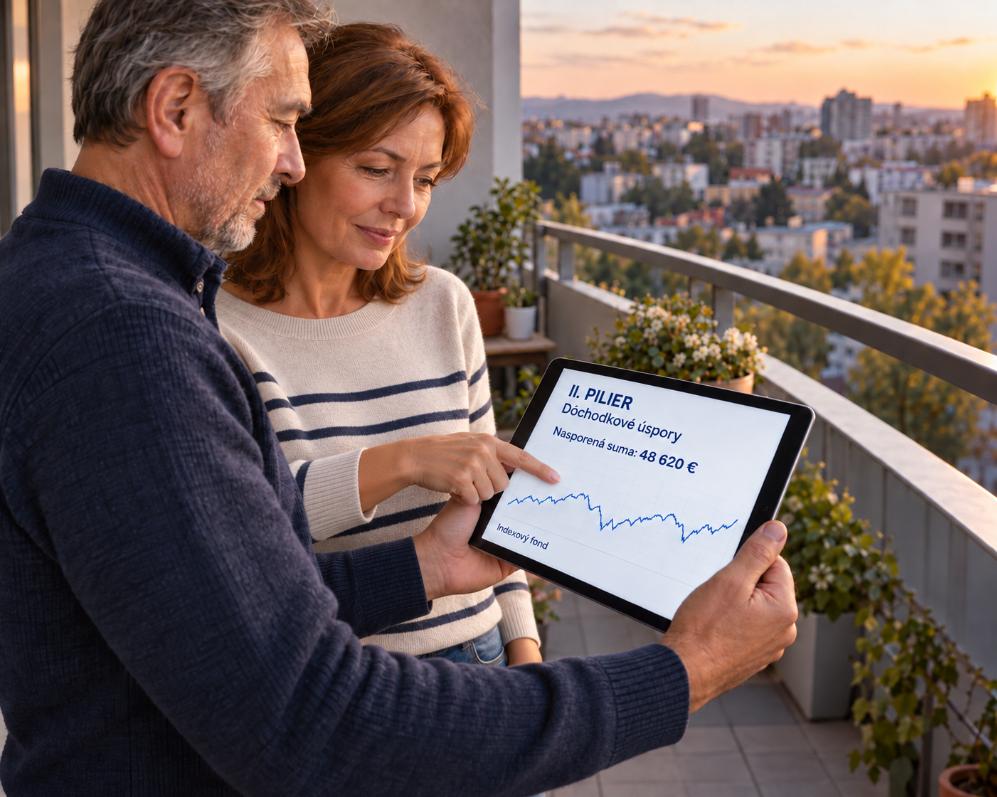
Druhý dôchodkový pilier sa na Slovensku stáva čoraz významnejšou súčasťou finančného plánovania. Jeho celkový objem úspor prekračuje 22 miliárd eur, pričom podstatnú časť tohto bohatstva tvoria výnosy z investovania. Tento systém už dávno nie je len o povinných príspevkoch, ale predovšetkým o aktívnom zhodnocovaní peňazí na finančných trhoch. Pozrime sa spoločne, ako môže druhý pilier posilniť vašu dôchodkovú budúcnosť a prečo je dôležité rozumieť jeho fungovaniu.
Objavte potenciál druhého piliera: Vaša cesta k finančne istému dôchodku
Rastúca sila druhého piliera a úloha investícií
Druhý dôchodkový pilier na Slovensku je čoraz dôležitejší pre zabezpečenie dôstojnej staroby. Aktuálne spravuje takmer 22 miliárd eur. Podstatnú časť tohto bohatstva netvoria len príspevky sporiteľov. Významnú rolu zohrávajú aj výnosy z investovania, ktoré peniaze aktívne zhodnocujú na finančných trhoch. Príkladom je obdobie od januára do konca augusta 2026, kedy na účtoch pribudlo vyše 2,9 miliardy eur. Z toho približne 2,1 miliardy eur pochádzalo priamo zo zhodnotenia na trhoch. V tomto období teda výnosy z investícií prekonali sumu príspevkov, čo je jasný dôkaz o sile investičnej zložky.
Je však kľúčové vnímať tieto výsledky v dlhodobom kontexte. Hodnota investícií sa mení a kolíše. Fondy môžu zaznamenať aj výraznejšie poklesy, čo je prirodzenou súčasťou investičného cyklu. Sporenie v druhom pilieri je dlhodobý proces. Krátkodobé výkyvy sa v priebehu rokov vyrovnávajú. Práve dlhý investičný horizont umožňuje využiť potenciál zhodnotenia naplno a prekonať prípadné prechodné poklesy.
Sporitelia si čoraz viac uvedomujú silu investovania. Preto sa prikláňajú k fondom, ktoré investujú do akcií a sledujú akciové indexy. V negarantovaných fondoch je uložených už približne 83 percent majetku druhého piliera. Ich prednosťou je potenciál dosiahnuť pri dlhom horizonte vyššie zhodnotenie. Na druhej strane, ich hodnota môže kolísať výraznejšie. Krátkodobé výsledky preto nehovoria o dlhodobom vývoji, ale ukazujú trend k aktívnejšiemu zhodnocovaniu úspor.
Ako vaše peniaze pracujú: História a potenciál zhodnocovania
Druhý pilier funguje už od roku 2005. Počas tohto obdobia, až do augusta 2026, poslala Sociálna poisťovňa na účty sporiteľov povinné príspevky v celkovej výške 16,53 miliardy eur. Zaujímavé je, že počas štyroch období otvorenia druhého piliera sa do prvého piliera vrátilo 1,09 miliardy eur. Okrem povinných príspevkov si sporitelia prilepšovali aj dobrovoľnými príspevkami, ktoré za celé obdobie dosiahli približne 39 miliónov eur. Po zohľadnení všetkých týchto pohybov predstavoval čistý prílev peňazí do systému druhého piliera približne 14,45 miliardy eur. Čisté zhodnotenie investícií dosiahlo úctyhodných 7,55 miliardy eur. Tieto fakty jasne demonštrujú, aký význam má investovanie pri sporení na dôchodok. Ukazujú, že správne investičné rozhodnutia dokážu k vašim úsporám pridať značnú hodnotu, často prevyšujúcu samotné príspevky.
Je však dôležité si uvedomiť, že výsledok každého sporiteľa je jedinečný. Závisí od viacerých faktorov: kedy ste do systému vstúpili, koľko ste prispievali a v akých fondoch ste mali peniaze uložené. Všetky tieto premenné ovplyvňujú konečnú nasporenú sumu. Preto je individuálne nastavenie sporenia tak dôležité. Voľba fondov, najmä tých s vyšším podielom akcií, môže pri dlhodobom horizonte priniesť vyššie výnosy. Zároveň však so sebou nesie aj vyššie riziko kolísania hodnoty. Kľúčom je vyvážiť potenciál zisku s vašou toleranciou k riziku a dĺžkou sporenia. Informované rozhodnutia sú základom úspešného dlhodobého sporenia.
Keď sa sporenie mení na príjem: Čerpanie dôchodkových úspor
Druhý pilier už dávno nie je len o sporení. Stále viac ľudí dosahuje dôchodkový vek a začína svoje úspory čerpať. Od vzniku systému vyplatili dôchodkové správcovské spoločnosti na dôchodkoch, prevodoch do životných poisťovní a v rámci dedenia spolu približne 1,03 miliardy eur. Najväčšiu časť z tejto sumy tvoril programový výber, prostredníctvom ktorého si sporitelia vybrali 749,1 milióna eur. Programový výber umožňuje vybrať nasporené peniaze po splnení zákonných podmienok, napríklad dosiahnutí referenčnej sumy. Pre rok 2026 je táto suma stanovená na 702,30 eura. Z tohtoročných výplat tvorilo približne 108 miliónov eur priame výplaty dôchodkových úspor, zvyšok pripadal na dedičstvá. Vaše úspory v druhom pilieri sú dediteľné, čo je ďalšia výhoda systému.
Sporitelia, ktorí sa chystajú do dôchodku v najbližších rokoch, by mali počítať so súčasnými pravidlami výplaty úspor. Tieto pravidlá zostávajú v platnosti do konca roka 2028. Zmeny vo výplatnej fáze druhého piliera sa majú presunúť na 1. januára 2029. Dovtedy sa tak sporitelia budú rozhodovať podľa aktuálne platných podmienok. Pri plánovaní dôchodku pritom netreba sledovať iba celkovú sumu úspor. Dôležité je aj to, v akom fonde sa peniaze nachádzajú, koľko rokov vám zostáva do dôchodku a aké možnosti ich výplaty budú pre vás dostupné. Každý prípad je individuálny. Správne nastavenie výplatnej stratégie môže výrazne ovplyvniť váš komfort v dôchodku.
Druhý dôchodkový pilier je dynamický systém s veľkým potenciálom. Pre optimálne využitie jeho výhod je kľúčové aktívne plánovať. Ak máte otázky ohľadom výberu správcovskej spoločnosti, zmeny fondov, dobrovoľných príspevkov či plánovania výplatnej fázy, neváhajte sa obrátiť na odborníka. Radi vám poskytneme individuálnu konzultáciu a pomôžeme nájsť najlepšie riešenia pre vašu finančnú budúcnosť. Využite kontakty na našom webe a oslovte nás.
Autor: Lukáš Kiráľ
krátký text o mně