19. 8. 2026
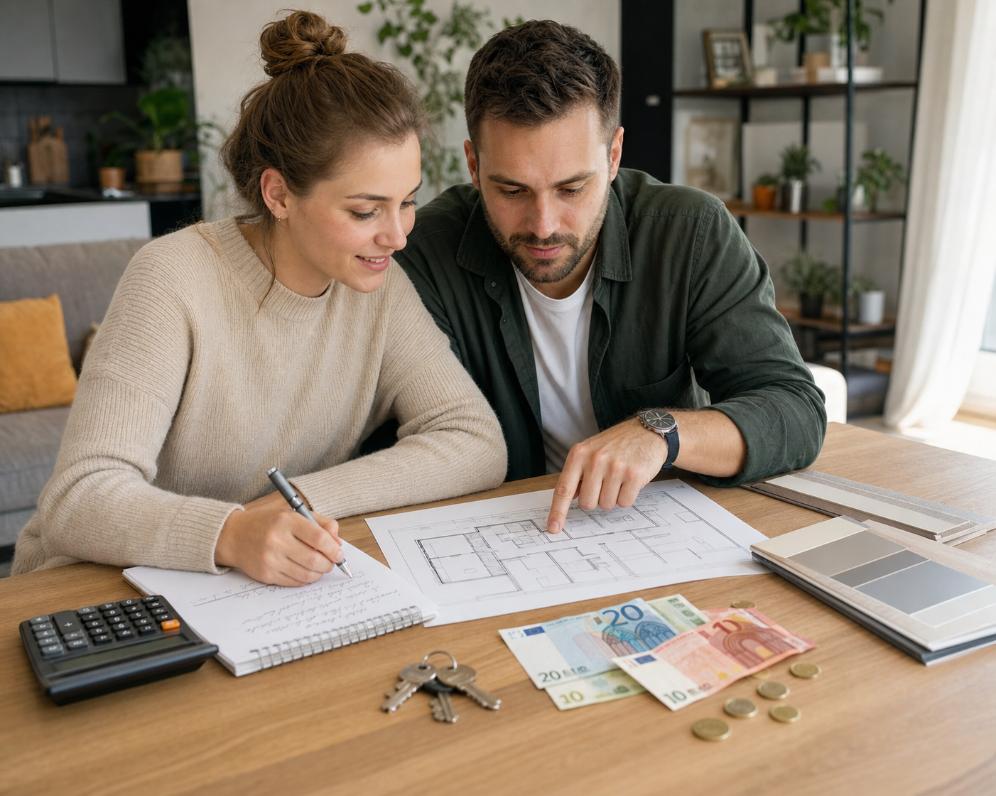
Stavebné sporenie je finančný produkt s dlhou tradíciou, ktorý v sebe ukrýva jedinečnú výhodu – štátnu prémiu. Hoci už nie je univerzálnym riešením pre každého, pre tých, ktorí si sporia na bývanie či rekonštrukciu, môže predstavovať zaujímavú príležitosť. S príchodom roka 2027 však prichádzajú aj nové pravidlá. Poďme sa spoločne pozrieť, ako funguje štátna podpora, kedy sa vám skutočne oplatí a na čo si dať pozor, aby ste z nej vyťažili maximum.
Ako funguje štátna prémia a pre koho je určená?
Stavebné sporenie funguje na princípe dvoch fáz, ktoré sa navzájom dopĺňajú. V prvej fáze si aktívne sporíte peniaze, pričom Vaše vklady sú úročené a za splnenia určitých podmienok môžete získať aj štátnu prémiu. Predstavte si to ako špeciálny sporiaci účet, ktorý je navrhnutý s ohľadom na Vaše budúce bývanie. Táto prémia je v podstate darček od štátu, ktorý má motivovať občanov k zodpovednému prístupu k vlastnému bývaniu a jeho financovaniu. Je to benefit, ktorý pri bežných sporiacich produktoch jednoducho nenájdete, a práve preto si zaslúži Vašu pozornosť. Jej výška je stanovená zákonom a mení sa v závislosti od ročného vkladu, pričom má stanovenú maximálnu hranicu.
Od roku 2027 nás čaká dôležitá zmena, ktorá ovplyvní výšku potrebného vkladu pre získanie plnej štátnej prémie. Kým doteraz bolo na získanie maximálnej prémie 70 eur ročne potrebných vložiť približne 1 166,70 eura, od januára 2027 sa táto suma zvýši na 1 397 eur. Percento, z ktorého sa prémia počíta, klesne na 5 percent z ročného vkladu, avšak maximálna prémia zostáva na úrovni 70 eur. Táto úprava znamená, že pre plné využitie štátnej podpory budete musieť vložiť viac vlastných prostriedkov. Preto je stavebné sporenie ideálne najmä pre tých z Vás, ktorí už teraz plánujú investovať do bývania – či už ide o kúpu nehnuteľnosti, rozsiahlu rekonštrukciu, modernizáciu alebo iné stavebné úpravy. Ak si však peniaze odkladáte s cieľom ich použiť na dovolenku, nové auto alebo iné spotrebné účely, stavebné sporenie nemusí byť tou najlepšou voľbou, pretože jeho hlavným poslaním je podpora bývania.
Čo všetko zvážiť pred uzatvorením zmluvy?
Pri rozhodovaní o stavebnom sporení je kľúčové nepozerať sa len na lákavú sumu štátnej prémie. Hoci 70 eur ročne znie veľmi dobre, celkový obraz je omnoho komplexnejší. Dôležité je zohľadniť aj ďalšie faktory, ktoré môžu výrazne ovplyvniť Vašu konečnú výhodu. Stavebné sporiteľne si totiž účtujú rôzne poplatky, ktoré môžu časť, alebo dokonca celú štátnu prémiu pohltiť. Preto si pred podpisom zmluvy vždy dôkladne preverte poplatok za uzatvorenie zmluvy a tiež poplatok za jej ročné vedenie. Niektoré sporiteľne občas ponúkajú akcie, pri ktorých je poplatok za uzatvorenie zmluvy znížený alebo dokonca odpustený, čo môže byť pre Vás výhodné. Okrem poplatkov nezabudnite preskúmať aj úrokovú sadzbu, ktorou sa Vaše vklady zhodnocujú, a podmienky, za ktorých môžete peniaze vybrať alebo získať stavebný úver. Len tak si zabezpečíte, že stavebné sporenie bude pre Vás skutočne prínosné.
Pre rodiny, ktoré majú väčšie plány s bývaním, môže byť zaujímavá stratégia uzatvorenia viacerých zmlúv. Ak podmienky na získanie prémie spĺňajú viacerí členovia domácnosti, napríklad obaja rodičia a deti, každý z nich môže mať vlastnú zmluvu. V takom prípade by štvorčlenná rodina mohla teoreticky získať až 280 eur ročne na štátnych prémiách (4 x 70 eur). Treba si však uvedomiť, že na získanie štyroch maximálnych prémií je potrebné vložiť na štyri zmluvy približne 5 600 eur ročne (pri pravidlách platných od roku 2027). Takýto prístup sa teda oplatí predovšetkým rodinám, ktoré by si aj bez štátnej prémie pravidelne odkladali väčšie sumy na bývanie, rekonštrukciu alebo na budúce potreby svojich detí. Zároveň je dobré zvážiť načasovanie vkladu. Ak máte celú sumu určenú na ročné sporenie k dispozícii už na začiatku roka, napríklad v januári, je výhodné ju vložiť naraz. Peniaze sa tak môžu úročiť počas dlhšieho obdobia, čo môže mierne zvýšiť celkový výnos Vašich úspor. Nezabúdajte však, že samotná výška štátnej prémie sa odvíja od ročných pravidiel a splnenia všetkých podmienok.
Stavebný úver ako benefit a porovnanie s alternatívami
Stavebné sporenie nie je len o sporení a štátnej prémii, ale ponúka aj druhú, rovnako dôležitú fázu – možnosť získať stavebný úver. Táto časť produktu je obzvlášť atraktívna pre tých, ktorí plánujú väčšie investície do bývania v budúcnosti, ako je rozsiahla rekonštrukcia, prístavba alebo dokonca kúpa nehnuteľnosti. Hlavnou výhodou stavebného úveru je vopred známa a garantovaná úroková sadzba počas celého obdobia splácania. To Vám dáva cennú istotu a predvídateľnosť, čo je v dnešnom meniacom sa finančnom svete veľké plus. Na rozdiel od klasických hypoték, kde sa úrokové sadzby môžu v čase meniť a pri refixácii Vás môže prekvapiť nečakané zvýšenie, pri stavebnom úvere viete, na čom ste, už pri uzatvorení zmluvy. Táto stabilita môže byť kľúčová pre Vaše dlhodobé finančné plánovanie.
Napriek garantovanej úrokovej sadzbe však stavebný úver nemusí byť vždy automaticky lacnejší ako klasická hypotéka. Je dôležité neporovnávať len samotné úrokové sadzby, ale zohľadniť všetky súvisiace náklady, poplatky a podmienky oboch produktov. Preto je nevyhnutné urobiť si dôkladnú analýzu a porovnať celkové náklady na úver. Stavebné sporenie je najvhodnejšie pre ľudí, ktorí si želajú sporiť konzervatívne a s jasným cieľom – financovať bývanie. Ak naopak hľadáte investičné príležitosti s potenciálom vyššieho zhodnotenia na desať a viac rokov a ste ochotní akceptovať kolísanie hodnoty, existujú aj iné možnosti, napríklad investovanie do diverzifikovaných fondov. Stavebné sporenie tiež nemusí byť ideálne pre tých, ktorí si dokážu odkladať len veľmi malé sumy. Ak vložíte napríklad len 100 alebo 200 eur za celý rok, štátna prémia bude nízka a poplatky môžu výrazne znížiť celkový výnos. Vždy si overte, či sú podmienky výberu peňazí v súlade s Vašimi plánmi, aby ste neprišli o štátnu prémiu, ak by ste chceli peniaze použiť na iný účel ako bývanie.
Stavebné sporenie je šikovný nástroj, ale ako každý finančný produkt, vyžaduje pochopenie jeho špecifík. Ak plánujete investovať do svojho bývania, rekonštrukcie alebo zabezpečiť budúcnosť pre svoju rodinu, môže byť pre Vás veľmi užitočné. Ak si však nie ste istí, či je to tá správna voľba pre Vašu konkrétnu situáciu, alebo potrebujete porovnať stavebné sporenie s inými možnosťami, neváhajte ma kontaktovať. S radosťou Vám pomôžem zorientovať sa vo svete financií a nájsť riešenie šité na mieru Vašim potrebám. Všetky potrebné kontakty nájdete priamo na našom webe.
Autor: Lukáš Kiráľ
krátký text o mně